Investice pro sportovce mají jedno specifikum, které jinde nenajdete: peníze se vydělávají třináct let a vystačit musí na padesát. Hokejista, který chce mít po kariéře rentu 30 000 Kč měsíčně v dnešní kupní síle, musí během kariéry odkládat zhruba 47 000 Kč měsíčně. Zaměstnanci, který na totéž má čtyřicet let, stačí asi 5 900 Kč. Osminásobný rozdíl nedělá výše příjmu, ale čas.
Jeden z mých prvních klientů ze sportu za mnou přišel ve svých čtyřiatřiceti, několik měsíců před koncem kariéry. Probírali jsme jeho finance a řekl mi větu, kterou jsem od té doby slyšel v různých obměnách mnohokrát:
„Za posledních deset let jsem vydělal docela slušně. Ale nevím, co si tím dokážu zajistit a co vlastně mám.“
Nebyl to člověk, který by peníze rozházel. Měl byt, nějaké investice a spoření, nějakou pojistku. Problém byl jinde, nikdo mu nikdy neřekl, kolik toho vlastně potřebuje mít, aby mohl žít dál tak, jak byl zvyklý. A tak to prostě odkládal, jak se dalo, a doufal, že to nějak vyjde.
Nevyšlo to špatně. Ale mohlo to vyjít podstatně líp, kdyby ta čísla znal v šestadvaceti. Co konec kariéry znamená prakticky a na co se připravit dopředu, rozebírám v textu Sportovci a konec kariéry.
Proč jsou investice pro sportovce jiná disciplína
Rozdíl není v tom, kolik sportovec vydělá. Je v tom, jakou má jeho příjem podobu v čase, a právě proto se investice pro sportovce plánují jinak než komukoli jinému.
Zaměstnanec nebo podnikatel staví příjem postupně. Ve třiceti vydělává víc než ve dvaceti, v padesáti víc než ve čtyřiceti, a ta křivka se táhne čtyřicet let. Peníze přicházejí pomalu, ale dlouho, a hlavně dost dlouho na to, aby složené úročení stihlo odvést svou práci.
Sportovec má místo křivky kopec. Strmý nástup, vrchol někde kolem třicítky a pak konec. Ne pokles, konec.
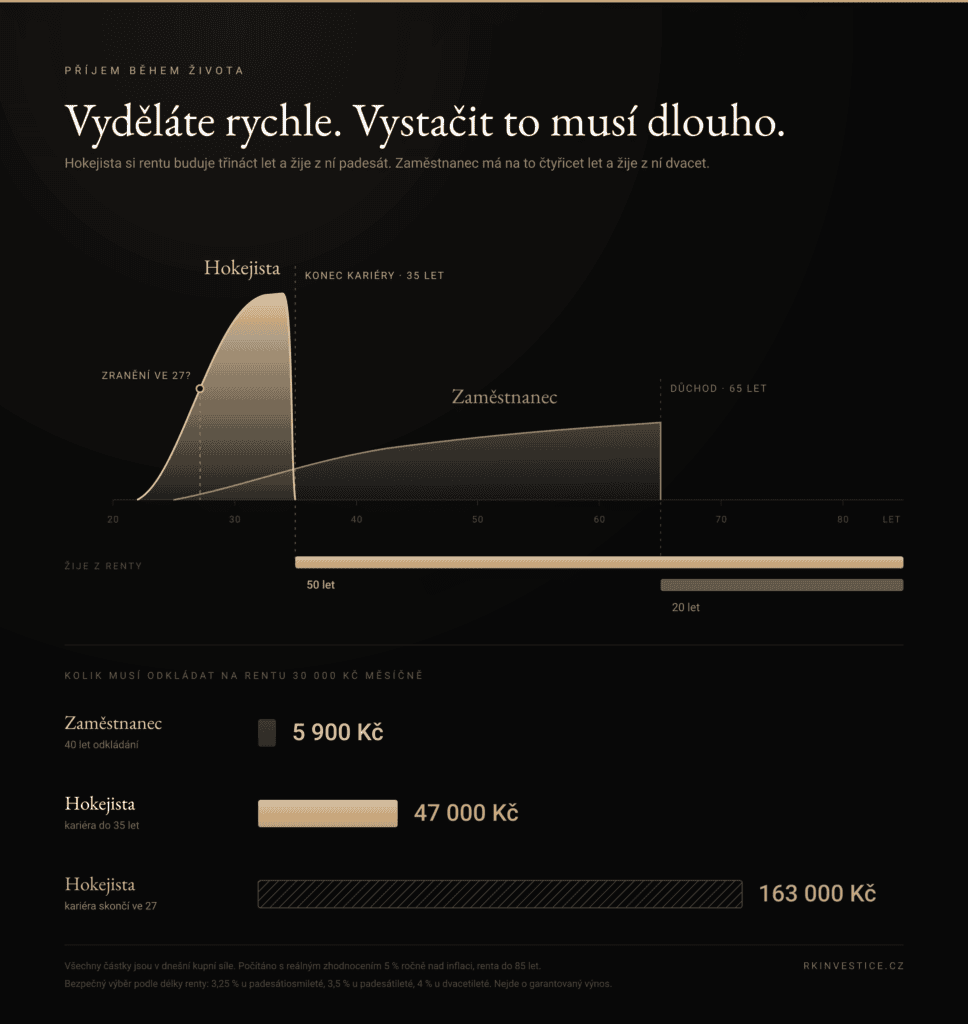
Všimněte si té plochy napravo od srázu. To je zbytek života, padesát let, během kterých příjem z kariéry už nepřijde. Zaměstnanec má v tu chvíli před sebou ještě třicet let výplat.
A tím se dostáváme k té nejméně příjemné části.
Kolik kapitálu sportovec reálně potřebuje?
Renta z investic ve výši 30 000 Kč měsíčně zní skromně. Jenže aby ji portfolio platilo padesát let a nevyčerpalo se, potřebujete kapitál kolem 10,3 milionu korun v dnešních cenách.
Zaměstnanec potřebuje na stejnou rentu o něco méně – devět milionů, protože ji bude čerpat zhruba dvacet let, a u kratšího horizontu si můžete dovolit vybírat o něco vyšší procento. Ale hlavní rozdíl je v tom, že na jejich nastřádání má čtyřicet let místo třinácti.
Z toho vychází ten osminásobek: 47 000 Kč měsíčně proti 5 900 Kč.
Počítám s reálným zhodnocením 5 % ročně nad inflaci, což historicky odpovídá globálnímu akciovému portfoliu. Není to příslib ani garance, je to předpoklad, a pokud se nenaplní, výsledek bude jiný. U třináctileté akumulace navíc hodně záleží na tom, do jakého období trefíte. Špatná dekáda hned na začátku dokáže výsledkem výrazně zamávat, a to je mimochodem jeden z důvodů, proč u sportovce nestačí vybrat fond a dát tomu pokoj.
Co se stane, když kariéru ukončí zranění?
Tady se to láme úplně.
Všechny předchozí výpočty počítají s tím, že kariéra poběží do pětatřiceti. Jenže přesně tuhle jistotu profesionální sportovec nemá. Jedno koleno, jedna operace, jedna sezona, která se nepovede.
Když kariéra skončí v sedmadvaceti místo v pětatřiceti, stane se nepříjemná věc hned dvakrát. Zkrátí se doba, po kterou se dá odkládat – z třinácti let na pět. A zároveň se prodlouží doba, po kterou musí renta vydržet – z padesáti let na padesát osm.
Nutná měsíční úložka tím vyskočí z 47 000 Kč na 163 000 Kč. Tedy zhruba na trojnásobek až čtyřnásobek, podle toho, jak přesně to spočítáte.
Nikdo nemůže odkládat 163 000 Kč měsíčně od dvaadvaceti let. To je celý smysl toho čísla: po zranění už se to dohnat nedá. Proto u sportovců řeším pojištění pracovní neschopnosti a invalidity dřív než cokoli jiného, ne proto, že by nahradilo kariéru, ale proto, že koupí plánu čas, který by jinak zmizel.
Udrží si sportovec životní standard, na který je zvyklý?
Zatím jsem počítal s rentou 30 000 Kč. To je ale částka na přežití, ne na život, na jaký je hráč s vyšším příjmem zvyklý.
Vezměme konkrétní příklad, hokejistu, který bere 200 000 Kč čistého měsíčně. Je to modelové číslo. Vlastní variantu si spočítáte v investiční kalkulačce. U hráče se 100 000 Kč zůstávají všechny poměry stejné, jen částky jsou úměrně nižší. Řekněme, že si po kariéře chce udržet 75 % svého standardu, tedy 150 000 Kč měsíčně. Ne všechno, ale většinu.
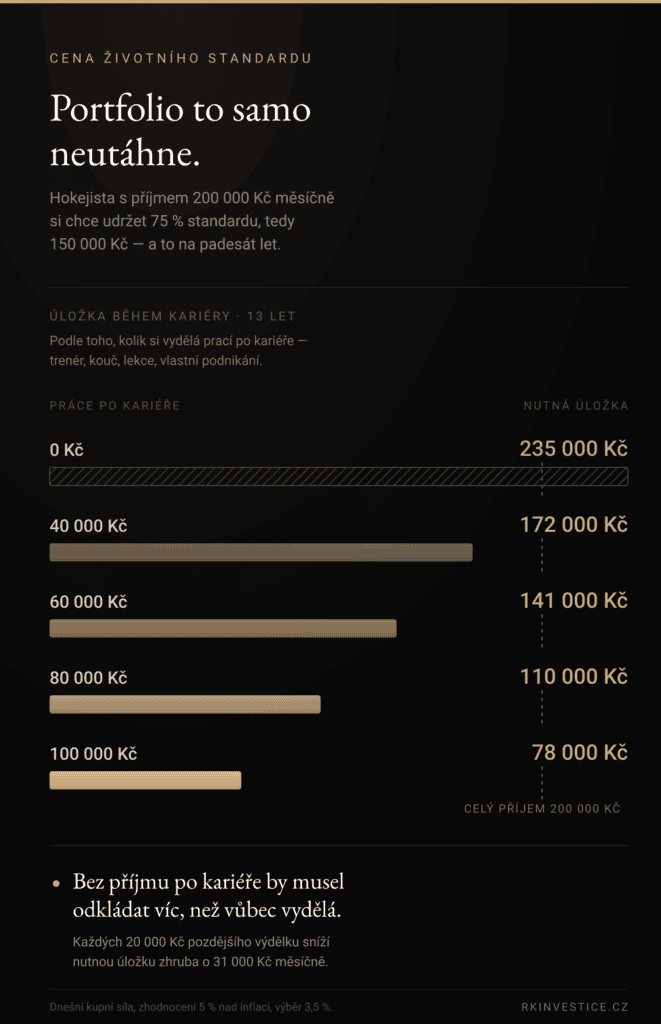
Pokud by měl celou tu částku platit výhradně z portfolia, musel by během kariéry odkládat 235 000 Kč měsíčně. Tedy víc, než vydělá. Není to pesimismus, je to prostá matematika, třináct let na vybudování padesátimilionového kapitálu nestačí.
Jakmile ale do plánu započteme příjem z práce po kariéře, všechno se změní. Trenér, kouč, vlastní lekce, podnikání, práce v klubu. Při výdělku 80 000 Kč klesne nutná úložka na 110 000 Kč. Při stovce na 78 000 Kč.
Tohle je podle mě nejdůležitější věc z celého textu: u sportovce se neřeší jen portfolio, ale i to, čím se bude živit potom. Trenérská licence, dostudovaná škola nebo rozjetý byznys nejsou koníček, jsou to finanční nástroje, a každých 20 000 Kč pozdějšího výdělku sníží nutnou úložku zhruba o 31 000 Kč měsíčně.
Proč vychází poslední rok kariéry nejdráž
Spousta mladých hráčů, se kterými mluvím, má v hlavě stejnou představu: teď beru slušně, ale za pár let budu brát víc. Lepší klub, lepší smlouva, možná angažmá venku.
Často se to vyplní. Jenže u peněz nerozhoduje jen částka, ale i to, kolik času před sebou mají.
Stejná částka odkládaná od dvaadvaceti má před sebou třináct let růstu. Odkládaná od dvaatřiceti jen tři. A protože vyšší příjmy přicházejí obvykle až v druhé polovině kariéry, a u hráčů, kteří se vracejí ze zámoří nebo z jiné evropské ligy dohrát domů, prakticky na jejím konci, potkává se největší výdělek s nejmenším prostorem.
Věta „začnu, až budu brát víc“ proto vychází dráž, než zní. Nejlevnější koruna je ta, kterou odložíte v prvních letech.
Daně a odvody nerostou rovnoměrně s příjmem
Tahle část rozhoduje o tom, kolik vám z vydělaného vůbec zbyde na odkládání. A chová se jinak, než většina lidí čeká.
Odvody nejdou s příjmem ruku v ruce. Z části základu daně nad zákonnou hranicí se platí vyšší sazba místo základní. Sociální pojištění má naopak strop, nad kterým se už neodvádí. Zdravotní pojištění žádný strop nemá, takže se platí z každé koruny. Vaše skutečné zatížení se tak v různých pásmech příjmu láme a ne vždy směrem, který byste čekali.
Zálohy jdou vždycky rok pozadu. Platí se podle zisku z předchozího roku. Po nejlepší sezoně proto přijde účet až napřesrok, a přijde dvakrát: jednou jako doplatek za uplynulý rok, podruhé jako skokově vyšší zálohy na ten běžící. Tohle je zdaleka nejčastější důvod, proč se hráč po skvělém roce dostane do napjatého cash flow.
Sponzorské a reklamní příjmy se počítají do obratu pro DPH. Překročení limitu mění celý režim. Fakturaci, evidenci, termíny. Není to problém sám o sobě, ale nesmí to přijít jako překvapení uprostřed sezony.
A všechny tyhle hranice se každý rok posouvají, protože se odvíjejí od průměrné mzdy. Číslo, které platilo loni, letos neplatí.
K tomu se u sportovce potkává několik zdrojů najednou: smlouva s klubem, sponzoři, startovné ze zahraničí, angažmá v jiné zemi a návrat zpátky. Každý má svůj režim a nezřídka se sejdou v jediném roce.
Daňový poradce nejsem a nebudu předstírat, že jsem. Umím ale poznat, kdy je potřeba ho přizvat.
Otázka na závěr
Nezajímá mě, kolik máte odloženo. Zajímá mě něco jiného:
Víte, kolik měsíčně potřebujete odkládat, abyste po kariéře žili tak, jak chcete, a čím se budete živit potom?
Investice pro sportovce nejsou o výběru fondu. Jsou o načasování, o tom, co se stane při zranění, a o tom, z čeho budete žít po kariéře. Spočítat se to dá za jedno odpoledne. Vybudovat to trvá roky, a ty běží bez ohledu na to, jestli se tím zabýváte.
Nejčastější otázky
Kolik musí hokejista odkládat, aby měl po kariéře rentu?
Na rentu 30 000 Kč měsíčně v dnešní kupní síle potřebuje hokejista s kariérou od 22 do 35 let odkládat zhruba 47 000 Kč měsíčně. Zaměstnanci, který na totéž má čtyřicet let, stačí asi 5 900 Kč měsíčně. Rozdíl dělá kratší doba spoření a výrazně delší doba, po kterou musí renta vydržet.
Proč potřebuje sportovec vyšší kapitál než zaměstnanec?
Hokejista začíná čerpat rentu kolem 35 let a potřebuje, aby vydržela zhruba padesát let. Zaměstnanec čerpá od 65 let přibližně dvacet let. U padesátiletého horizontu je nutné volit nižší míru výběru, protože portfolio musí přežít víc nepříznivých období, a to zvyšuje potřebný kapitál.
Co se stane, když kariéru ukončí zranění?
Předčasný konec kariéry zkrátí dobu spoření a zároveň prodlouží dobu čerpání renty. Při konci v 27 letech místo v 35 vyskočí nutná měsíční úložka zhruba na trojnásobek až čtyřnásobek. Proto u sportovců hraje roli pojištění pracovní neschopnosti a invalidity — nenahrazuje příjem, ale kupuje čas plánu.
Stačí sportovci investovat do nemovitostí?
Nemovitosti mohou být smysluplnou součástí majetku, ale jako jediná investice přinášejí koncentraci do jedné třídy aktiv a nízkou likviditu. U sportovce je navíc specifický problém hypotéka splácená z příjmu, který za několik let skončí. Rozhoduje struktura celku, ne volba jednoho nástroje.
Kdy má sportovec začít investovat?
Prakticky okamžitě, jakmile přijde první vyšší příjem. Nejvyšší smlouvy hráči typicky podepisují později v kariéře, kdy už složenému úročení zbývá nejméně času. Peníze vydělané ve dvaadvaceti mají na práci o deset let víc než peníze vydělané ve dvaatřiceti.
Jak se daní příjmy ze zahraničního angažmá?
Záleží na daňovém rezidenství, na smlouvě o zamezení dvojího zdanění s konkrétní zemí a na formě odměny. U hráče, který se vrací ze zahraniční ligy do Česka, se mění režim a je vhodné to řešit dřív, než se příjem vyplatí, ne až při podání přiznání.
Ing. Radek Koláček — investiční poradce